La matriz CRR como brújula, el nuevo ADN del control interno 

Dr. Luis David Fernández Araya

La reforma al Código Fiscal de la Federación, publicada en noviembre de 2025 y vigente desde enero de 2026, ha redefinido las reglas del juego para el compliance en México. Ya no se trata solo de pagar lo que corresponde, sino de demostrar, con evidencia sólida y en tiempo real, que cada operación tiene una sustancia económica real y que el control interno no es un departamento más, sino el sistema nervioso central de la organización. La frase «yo no sabía» ha quedado sepultada por un entorno fiscalizador que opera con algoritmos y cruces de datos masivos, donde cualquier discrepancia entre la facturación electrónica y la contabilidad es visible para la autoridad de forma casi inmediata. Por eso, la matriz de riesgos se ha convertido en la brújula que guía cada decisión, pero no como un ejercicio administrativo, sino como una necesidad estratégica que debe anclarse en los nuevos estándares normativos que exigen una gestión proactiva y documentada de cada una de las obligaciones fiscales y financieras de la empresa.

El primer gran desafío que impone la reforma es la definición de CFDI falso como aquel que no ampara una operación existente, verdadera o un acto jurídico real. Un solo comprobante cuestionado puede desencadenar la presunción de falsedad sobre toda la facturación del contribuyente y la restricción de su Certificado de Sello Digital casi de inmediato. Esto obliga a las empresas a revisar no solo a sus proveedores y clientes por su RFC, sino a escudriñar su capacidad operativa y material para realizar la transacción, porque la autoridad ya no se conforma con papeles, exige sustancia. La matriz de control interno debe entonces categorizar a cada contraparte con un nivel de riesgo que considere su historial fiscal, su plantilla laboral, sus activos y hasta su domicilio real, porque el SAT está facultado para presumir la inexistencia de operaciones cuando no se acredite físicamente la entrega del bien o la prestación del servicio. Esta presunción tiene efectos devastadores, porque no solo anula las deducciones, sino que arrastra a toda la cadena de valor del contribuyente, generando un efecto dominó que puede terminar con la restricción del CSD y la imposibilidad de seguir facturando, lo que en la práctica equivale a una muerte comercial anticipada.

Pero el cambio más disruptivo llega con el nuevo artículo 30-B del CFF, que obliga a las plataformas digitales a dar acceso en línea y en tiempo real al SAT a sus bases de datos operativas a partir del 30 de abril de 2026. La fiscalización deja de ser un evento periódico para convertirse en un proceso constante, donde la autoridad tiene visibilidad inmediata de las operaciones. Esto exige una arquitectura tecnológica que garantice la integridad y disponibilidad de la información, así como protocolos de seguridad para gestionar el acceso de la autoridad sin vulnerar datos sensibles de los contribuyentes. La matriz de riesgos debe incluir ahora variables dinámicas, como la consistencia del coeficiente de utilidad, porque una caída drástica sin una explicación operativa sólida activará los protocolos de revisión automatizada. Y aquí es donde el compliance financiero se entrelaza con el fiscal, porque no basta con declarar, hay que documentar la trazabilidad de cada gasto, cada inversión y cada deducción, especialmente en los rubros sensibles como servicios profesionales, viáticos o arrendamientos. El SAT ya no espera la declaración anual para cruzar información, lo hace diariamente, y cualquier señal de alerta, por mínima que sea, puede desencadenar una auditoría electrónica que revise los últimos cinco años de operaciones con una precisión que antes solo era posible en revisiones presenciales que duraban meses.

El endurecimiento de las sanciones es otro componente que no puede ignorarse. La reforma tipifica nuevas infracciones y delitos, con penas de prisión de 3 a 9 años por emisión o uso de CFDI falsos, y los receptores de comprobantes declarados falsos tienen un plazo de 30 días para revertir su efecto fiscal mediante declaraciones complementarias. Si no lo hacen, enfrentarán la restricción de su propio CSD, lo que en la práctica paraliza la operación de cualquier negocio. Por eso, la matriz debe incluir un protocolo de alerta temprana para monitorear las publicaciones del SAT, como los listados 69-B, y actuar de inmediato para subsanar cualquier riesgo, manteniendo así la opinión de cumplimiento favorable que tanto valoran los inversionistas y las instituciones financieras. La gobernanza es clave aquí: el programa de compliance debe tener un dueño claro, reportar al consejo y estar integrado con las áreas de finanzas, legal y operaciones, porque la formación continua del personal y los canales de denuncia robustos son los cimientos de una cultura de cumplimiento que permea toda la organización. No se trata de un departamento aislado, sino de una filosofía que debe ser adoptada desde la alta dirección hasta el último de los colaboradores, porque cualquier error en la base puede escalar hasta convertirse en un riesgo sistémico para la compañía.

En este escenario, la tecnología deja de ser un apoyo para convertirse en el único aliado posible. Automatizar el registro fiscal, implementar sistemas de facturación con validación en tiempo real y contar con plataformas de gestión documental no es una opción, es la única manera de mantener la coherencia entre los CFDI emitidos, los registros contables y lo declarado. La matriz de control interno debe ser una herramienta viva, que se actualice con cada cambio normativo y con cada nuevo patrón de riesgo identificado por la autoridad. Porque el SAT ya no avisa, simplemente cruza datos, y cuando el algoritmo encuentra una inconsistencia, la notificación llega sin previo aviso, y el contribuyente se encuentra en una situación de desventaja absoluta si no ha preparado con antelación toda la documentación que acredite la realidad de sus operaciones. La experiencia internacional muestra que los países que han implementado modelos similares de fiscalización en tiempo real han logrado reducir significativamente la evasión fiscal, pero también han elevado el costo de cumplimiento para las empresas que operan en la formalidad, por lo que la eficiencia en la gestión del compliance se convierte en un factor diferenciador de competitividad.

La diferencia entre una empresa que prospera y otra que sobrevive estará en la calidad de su control interno, en su capacidad para demostrar, de manera proactiva, la realidad y trazabilidad de sus operaciones. El compliance, en sus vertientes financiera y fiscal, es el nuevo idioma de la confianza: la confianza de las autoridades, la confianza de los inversionistas y, en última instancia, la confianza que sostiene el valor de la empresa en el mercado. La matriz de riesgos no es solo un documento, es la herramienta que nos permite ver el iceberg antes de que el barco choque, y en el México de 2026, esa visión anticipada es lo único que separa el éxito del fracaso. Las empresas que ya están implementando estos controles no lo ven como un gasto, sino como una inversión en estabilidad y continuidad, porque saben que una auditoría adversa no solo impacta las finanzas, sino la reputación y la capacidad de acceder a financiamiento en condiciones favorables. La reforma ha llegado para quedarse, y el único camino viable es adelantarse a ella, construyendo una matriz de control que no solo cumpla con la norma, sino que supere las expectativas de la autoridad, demostrando que la transparencia y la ética fiscal son los pilares sobre los que se construye un negocio sostenible en el largo plazo.

Dr . Luis David Fernández Araya

Especialista en Prevención de Lavado de dinero y FT
El costo de la omisión. El Riesgo de no tener un Plan de Compliance Legal y de Prevención de Lavado de Dinero 

En el actual entorno regulatorio, la frase “yo no sabía” ha dejado de ser una defensa válida. Para las empresas y sus directivos, la ausencia de un plan de prevención de lavado de dinero (PLD) y un sistema de cumplimiento normativo (Compliance) ya no es solo una negligencia, es el equivalente a operar sin un mapa en un campo minado.

Como especialista en la materia y Oficial de Cumplimiento Certificado, observo con preocupación cómo muchas organizaciones siguen viendo estas políticas como un gasto innecesario o un simple requisito burocrático, ya que nada más alejado de la realidad. es pensar esto. La reciente reforma a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI) publicada en julio de 2025, y sus reglas en 2026 han endurecido el marco normativo, ampliando obligaciones como la identificación del Beneficiario Controlador y la capacitación anual obligatoria .

El verdadero riesgo no es el costo de implementar un plan de Compliance Legal, sino el costo devastador de no hacerlo.

La responsabilidad trasciende a la persona moral, ya que el primer gran error es pensar que la responsabilidad recae únicamente en la empresa, hoy, la fiscalización ha evolucionado hacia un modelo donde la responsabilidad solidaria alcanza directamente a los directivos y tomadores de decisiones y socios. El Contador Público, el CEO o el Director General ya no son meros espectadores.

Un claro ejemplo es la obligación del Contador Público Dictaminador de reportar al SAT el incumplimiento en materia de Beneficiario Controlador, o como la del Oficial de Cumplimiento en PLD certificado por la CNBV y la UIF, de reportar operaciones vulnerables al crimen. La omisión de este reporte no solo conlleva multas económicas o la cancelación del registro, sino que puede derivar en responsabilidades penales por encubrimiento . El argumento de la confidencialidad no protege al profesional que omite un ilícito fiscal o penal en el caso del lavado de dinero. 

Las sanciones que van más allá de lo económico, el impacto financiero del incumplimiento en  un Plan de PLD puede ser crítico para la viabilidad de cualquier negocio, las multas por no identificar correctamente al Beneficiario Controlador pueden alcanzar hasta el 10% del capital social de la empresa, sin perjuicio de los créditos fiscales, la no deducibilidad de operaciones y el bloqueo de cuentas .

Sin embargo, hay un daño aún más profundo y difícil de reparar, el reputacional. Una vez que una empresa es señalada por la Unidad de Inteligencia Financiera (UIF) o el SAT como un sujeto de riesgo, la relación con la banca, los socios comerciales y los inversores se resquebraja de manera irreversible.

El Compliance Legal no es un escudo, es un mecanismo de prevención, por lo que un punto crucial que debemos entender, tal como lo ha señalado el magistrado del Tribunal Supremo Antonio del Moral, es que un plan de cumplimiento no es una “prueba de inocencia” que exonera de responsabilidad penal una vez cometido el delito, su verdadero valor radica en la prevención, es la herramienta que permite que la cultura de la legalidad impregne la organización para evitar que el delito llegue a cometerse, por lo que la implementación de estos planes preventivos sin desvinculantes. 

Un sistema de Compliance Legal y Fiscal eficaz debe ser dinámico, actualizarse constantemente y contar con el compromiso real de la alta dirección, no solo con la firma de un código ético, sino con la asignación de recursos mal administrados. 

Como Oficial de Cumplimiento Certificado, opino que frente a este escenario, la pregunta para los directivos ya no es si deben implementar un plan de PLD y Compliance Legal, sino cuándo, la respuesta debe ser, ahora.

El costo de la omisión es exponencial, puede traducirse en multas millonarias, clausuras, procesos penales y la destrucción de la reputación corporativa. Invertir en un sistema robusto de prevención, capacitación y monitoreo no es un gasto, es la prima de un seguro de vida para la empresa y para quienes la dirigen. En esta materia, el refrán popular es una máxima jurídica, más vale prevenir que lamentar.

Dr.Luis David Fernández Araya

Especialista en Inteligencia Financiera con más de 25 años de experiencia operativa y directiva en el Estado Mexicano. Funcionario Público a nivel Municipal, Estatal y Federal, Diputado Federal, Experto en prevención de lavado de dinero y financiamiento al terrorismo (PLD/FT – AML/CFT), Oficial de Cumplimiento Externo SHCP – CNBV. Experto en fiscalización superior, control interno bajo estándares COSO-INTOSAI, auditoría forense, evaluación de riesgos (Enterprise Risk Management – Enfoque Basado en Riesgos – EBR). Amplia experiencia interinstitucional desde diferentes instancias del Gobierno Mexicano con la UIF, SHCP, ASF, FGR, SEGOB y con Organos Internos de Control. Especialista en integración de expedientes técnicos-probatorios y acusatorios en materia de corrupción.

El T-MEC exige un plan de prevención de lavado de dinero robusto

Mi columna en El Heraldo de México

https://heraldodemexico.com.mx/opinion/2026/6/15/no-basta-con-comercio-el-t-mec-exige-una-prevencion-de-lavado-de-dinero-robusta-transparente-832100.html

Dr. Luis David Fernández Araya

Funcionario Público | Economista Doctor (PhD) en Finanzas Públicas | Experto en Fiscalización Superior y Contraloría | Certified Anti-Money Laundering Specialist & Financial Crime Specialist. Certified AML & Anti-Fraud Specialist

La incorporación formal de un régimen específico paraPersonas Políticamente Expuestas, los PEPs

Marzo de 2026 trajo una noticia que pasó casi desapercibida en los titulares financieros, pero que tiene implicaciones profundas para miles de empresas en México, la publicación del decreto que reforma el Reglamento de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita, la LFPIORPI, ese trabalenguas jurídico que todos en el sector conocemos simplemente como la ley antilavado.
El cambio no es menor, ya que entre los aspectos más relevantes del nuevo reglamento destaca la incorporación de un régimen específico para Personas Políticamente Expuestas (PEPs), incluyendo mecanismos de integración y consulta de listas. Desde el gobierno sabemos que esto representa un reto operativo para el ecosistema Fintech, con más procesos, más tecnología, más gasto en cumplimiento, y justo cuando muchos startups aún se recuperan de años de tasas altas y contracción del crédito, la pregunta es legítima.
Pero también hay que decirlo claro, la presión internacional es real, pues El Informe Nacional de Riesgo de Lavado de Dinero 2026 revela cómo organizaciones criminales utilizan el sistema financiero para mover cientos de millones de dólares en ganancias del narcotráfico y en ese contexto, fortalecer los controles no es un capricho burocrático, es una necesidad de Estado. Nadie en el gobierno quiere que las Fintech se conviertan en el canal preferido del crimen organizado, y como especialista en el tema ese riesgo es inminente y peligrosamente existe.
La reforma a la LFPIORPI del 16 de julio de 2025 redefinió de manera estructural el régimen mexicano de prevención de lavado de dinero, aun siendo conscientes de que, un año después, las empresas han tenido que navegar en la incertidumbre porque aún estaban pendientes algunas reglas de carácter general. Considero que eso ya se resolvió en parte, la emisión de esas reglas operativas quedó concluida antes del plazo establecido en julio de 2026. Hoy el marco normativo está completo, claro y disponible, pues las empresas ya no tienen que adivinar ni rezar, ya se tienen reglas.
Entendemos las dificultades del sector, especialmente de las Fintech más pequeñas, que no cuentan con grandes departamentos jurídicos, por eso, desde el gobierno hemos trabajado en mecanismos de acompañamiento, canales de consulta y esquemas diferenciados. No se trata de expulsar a nadie del sistema, sino de incorporarlo con orden y seguridad.
Las instituciones de tecnología financiera deben reportar a la UIF cualquier operación sospechosa o inusual, como transacciones grandes o frecuentes que no correspondan al perfil del cliente, suena razonable, ¿no?, y lo es ya que el desafío real es cuando el perfil del cliente es el segmento no bancarizado, ese usuario sin historial crediticio, con ingresos informales, que hace transacciones atípicas porque su economía es atípica. Lo reconocemos, ahí el sistema de alertas puede dispararse en exceso y los costos de cumplimiento volverse prohibitivos si no se gestiona con inteligencia.
Pero la solución no es bajar los brazos ni aflojar la regulación, la solución debe ser más tecnológica, más cooperación público-privada y más educación financiera. El gobierno está invirtiendo en eso.
La paradoja que algunos señalan es que la regulación expulsa a quienes más necesitan inclusión, que solo se sostiene si se ignora el contexto de violencia y captación criminal que enfrenta México. Proteger el sistema financiero y proteger a los ciudadanos más vulnerables no son objetivos opuestos, son las dos caras de una misma moneda, y desde el gobierno, no vamos a elegir una sola.

Dr. Luis David Fernández Araya
Especialista en Prevención de Lavado de Dinero y Fiscalización

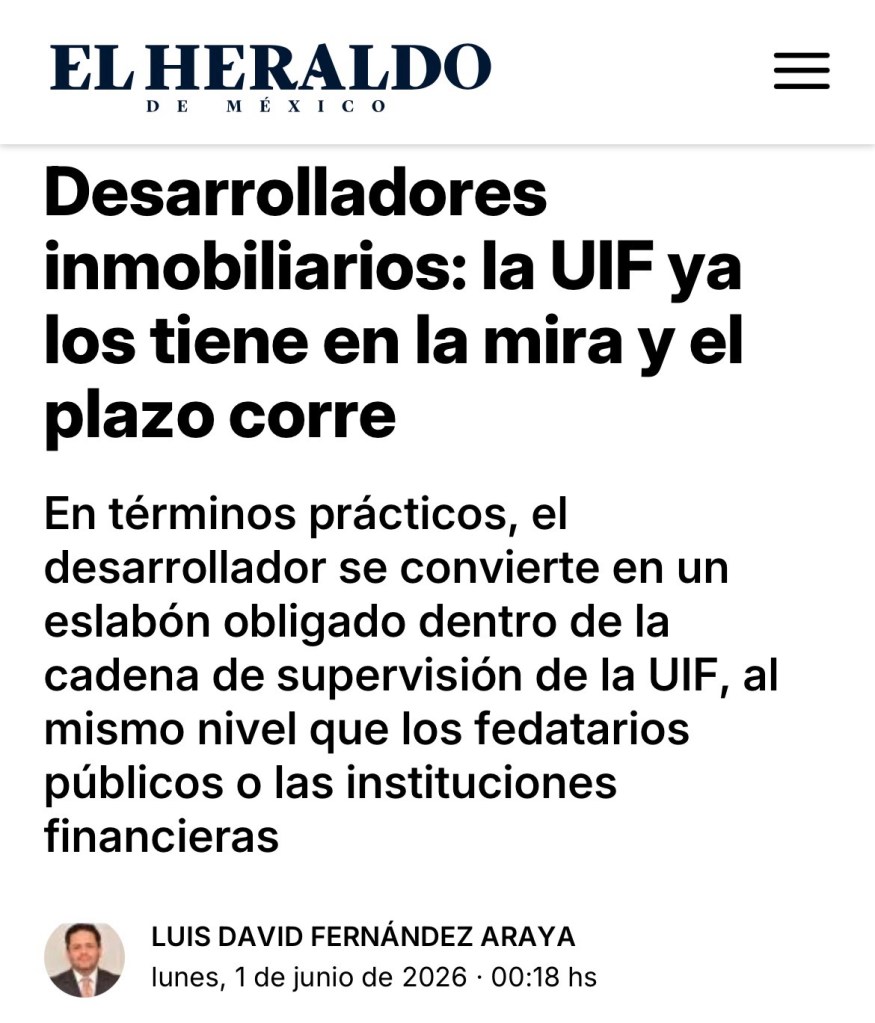
Desarrolladores inmobiliarios, la UIF ya los tiene en la mira y el plazo corre

https://heraldodemexico.com.mx/opinion/2026/6/1/desarrolladores-inmobiliarios-la-uif-ya-los-tiene-en-la-mira-el-plazo-corre-823087.html

Quien aún crea que la Unidad de Inteligencia Financiera (UIF) solo vigila bancos, casas de cambio o notarios, lleva al menos un año de retraso, desde julio de 2025, los desarrolladores inmobiliarios fueron formalmente incorporados como Actividad Vulnerable en la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI).

Y no, no se trata de una simple actualización administrativa, se trata de un cambio de fondo que transforma por completo la operación financiera y legal del sector inmobiliario en México. 

La reforma establece dos momentos críticos en los que un desarrollador genera obligaciones ante la UIF, la recepción de recursos para desarrollo inmobiliario. Esto aplica desde el momento en que un inversionista, persona física o moral, aporta dinero para la construcción de viviendas, naves industriales, fraccionamientos o cualquier otro inmueble destinado a venta o renta y el segundo momento es  cuando se realiza transmisión o venta del inmueble terminado. Esta actividad ya existía como supuesto vulnerable, pero ahora se articula con la primera fase, cerrando el ciclo completo del negocio inmobiliario.

En términos prácticos, el desarrollador se convierte en un eslabón obligado dentro de la cadena de supervisión de la UIF, al mismo nivel que los fedatarios públicos o las instituciones financieras.

La ley establece un umbral mínimo a partir del cual nace la obligación de presentar un aviso ante la UIF a través del portal del SAT.

Ese umbral es de 8,025 UMA por operación, en 2025, cada UMA tiene un valor que puede variar de $113.14 pesos, por lo que el monto equivalente es de aproximadamente $908,000 pesos.

Aclaro; si un desarrollador recibe de un solo inversionista una aportación igual o superior a esa cantidad, está obligado a

Identificar plenamente al cliente o inversionista, aparte de solicitar información sobre el origen de sus recursos, debe presentar un aviso ante la UIF en los plazos y en formatos establecidos descritos en las reglas de la autoridad hacendaria. 

El error más común es pensar que solo aplica al cierre de la venta, he visto, en mi práctica como Oficial de Cumplimiento certificado por la CNBV, que muchos desarrolladores cometen el mismo error, creen que la obligación comienza cuando firman la escritura ante notario y eso es falso.

La obligación nace en el minuto cero del proyecto, o sea cuando reciben el primer depósito en su cuenta, ya sea por transferencia bancaria, cheque o incluso en efectivo pues la UIF ya ha bloqueado cuentas bancarias de empresas inmobiliarias que operaban con recursos de origen no justificado en esta fase temprana.

El mensaje es claro, el dinero que entra al fideicomiso o a la cuenta del desarrollo debe estar identificado y documentado desde el primer peso. 

El sector inmobiliario representa actualmente más de la mitad de los sujetos obligados registrados ante la UIF en México, esta concentración no es casualidad puesto que la autoridad ha identificado al sector como uno de los principales canales para operaciones de lavado de dinero, ya que permite mezclar recursos lícitos e ilícitos a través de esquemas de inversión, preventa y reventa simulada.

De acuerdo con el propio SAT, durante 2024 y 2025 se han iniciado más de 200 procedimientos sancionatorios contra empresas inmobiliarias por incumplimiento de sus obligaciones en materia antilavado. Las multas han alcanzado varios millones de pesos en casos graves.

El desarrollador inmobiliario, ya sea de gran escala o de proyectos pequeños, debe tomar cinco acciones inmediatas:

1. Actualizar su Manual de Prevención de Lavado de Dinero. No sirve un documento genérico. Debe reflejar con precisión sus dos actividades vulnerables, la recepción de recursos para desarrollo y transmisión de inmuebles.

2. Designar a un responsable de cumplimiento. No necesariamente un externo, pero sí una persona con facultades reales para implementar controles.

3. Capacitar a su equipo comercial y administrativo. Los vendedores y responsables de captar inversionistas deben saber identificar operaciones que superen el umbral.

4. Implementar un expediente único por cliente/inversionista. Con identificación, comprobante de domicilio, origen de recursos y seguimiento de aportaciones acumuladas.

5. Registrarse ante el SAT como sujeto obligado. Sin este registro, no podrá presentar avisos y estará automáticamente fuera de la ley. 

La UIF ha sido clara en sus comunicados recientes, no habrá periodos de gracia indefinidos, los desarrolladores que no cumplan enfrentarán sanciones económicas, bloqueo de cuentas e, incluso, la imposibilidad de operar con el sistema financiero.

El desarrollo inmobiliario es estratégico para la economía mexicana, pero sin controles, también es una puerta de entrada para el lavado de dinero, actuar a tiempo no es solo cumplir la ley, es proteger su patrimonio, su reputación y la viabilidad de sus proyectos.

La pregunta ya no es si la UIF llegará a revisar su operación. La pregunta es: ¿usted ya está preparado?

Dr. Luis David Fernández Araya 

Especialista en Fiscalización, Prevención de Lavado de Dinero y Financiamiento al Terrorismo

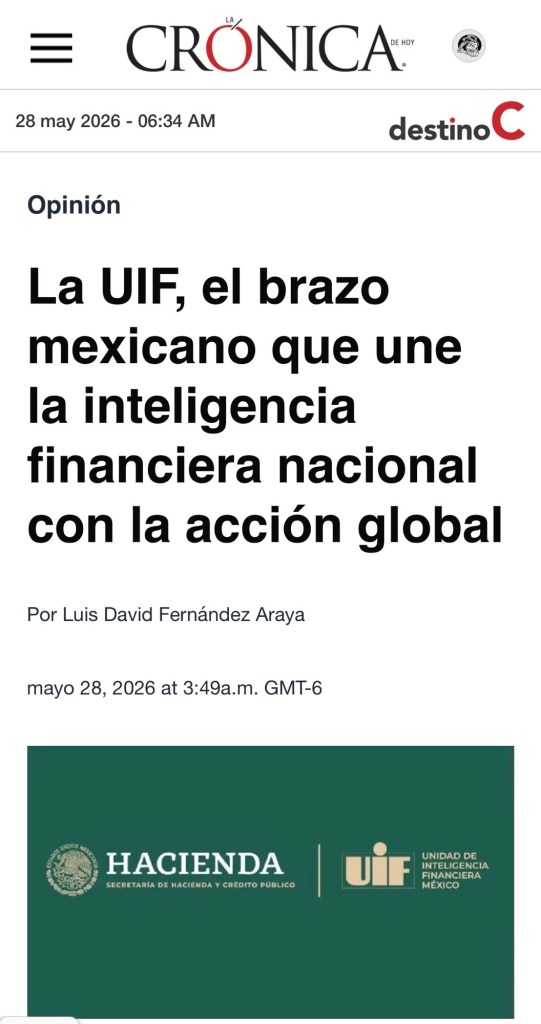
La UIF, el brazo mexicano que une la inteligencia financiera nacional con la acción global

https://www.cronica.com.mx/opinion/2026/05/28/la-uif-el-brazo-mexicano-que-une-la-inteligencia-financiera-nacional-con-la-accion-global/

El FinCEN (por sus siglas en inglés, Financial Crimes Enforcement Network), es la Red de Control de Delitos Financieros de EU, oficina dependiente del Departamento del Tesoro de los Estados Unidos. Ahora bien, nuestra  UIF es la dependencia de la Secretaría de Hacienda y Crédito Público que funciona como el centro neurálgico para detectar, prevenir y combatir delitos como el lavado de dinero, el financiamiento al terrorismo y la evasión fiscal. Creada en 2004, su trabajo es el puente entre la información que envían bancos, casas de cambio, empresas de bienes raíces y otros sectores considerados «vulnerables», y las acciones de las autoridades de seguridad y justicia.

Su labor se mueve en cifras, solo entre enero y junio de 2025 recibió más de 8 millones de avisos de operaciones, entre reportes de montos elevados, movimientos inusuales y actividades que no coinciden con el perfil económico de las personas o empresas. De esos datos analiza patrones, identifica redes y genera inteligencia que se convierte en herramienta para actuar. En lo que va del año, emitió acuerdos para incorporar a 13 personas y entidades a la Lista de Personas Bloqueadas, medida preventiva que impide realizar operaciones financieras, y logró el bloqueo o desbloqueo de recursos por más de 22 mil millones de pesos, 127 millones de dólares y 20 millones de euros en casos vinculados al crimen organizado.

La relación con FinCEN es clave para su funcionamiento, ya que el crimen no entiende fronteras. Ambas instituciones forman parte del Grupo Egmont, la red mundial de unidades de inteligencia financiera, y trabajan de forma coordinada en operaciones contra organizaciones transnacionales. En los últimos meses, esa alianza se ha hecho visible en acciones concretas:

• En 2025, tras las acusaciones de FinCEN contra instituciones financieras mexicanas por presunto lavado de recursos, la UIF ajustó sus controles y reforzó el intercambio de información para seguir el rastro de los fondos ilícitos.

• Se han llevado a cabo operativos conjuntos contra redes que operan desde México y Estados Unidos, como las acciones contra establecimientos de juego vinculados a cárteles mexicanos donde la información compartida permitió identificar patrones de movimiento de dinero y detener el flujo de recursos ilegales.

• También colaboran en el combate al tráfico de precursores químicos, fentanilo y otros delitos, FinCEN aporta datos de transacciones registradas en suelo estadounidense y la UIF los cruza con movimientos en territorio nacional para desmantelar las rutas de financiamiento.

Su trabajo no está exento de críticas. Algunos sectores señalan que, al ser una dependencia adscrita a Hacienda, podría tener limitaciones en su autonomía operativa, y que en ocasiones las medidas de bloqueo de cuentas se aplican sin que medie una resolución judicial inmediata, lo que genera debates sobre derechos humanos y transparencia. También se cuestiona si los recursos con los que cuenta son suficientes para hacer frente a delitos cada vez más complejos, como los vinculados a las criptomonedas y las finanzas digitales, que han obligado a la UIF a actualizar sus reglas y mecanismos de control.

Pero incluso sus críticos reconocen que su labor es fundamental en un país donde el crimen organizado ha desarrollado estructuras sofisticadas para ocultar sus ganancias, la UIF es el instrumento que permite «seguir el dinero» y desmantelar sus redes.

Hoy, la UIF sigue ampliando su capacidad de análisis, actualiza sus normativas para adaptarse a nuevos modelos financieros y mantiene viva la cooperación internacional. Su tarea no es solo revisar documentos, es garantizar que el sistema financiero mexicano se use para el desarrollo, y no para financiar la violencia, la corrupción o actividades que dañan a la sociedad.

Dr.Luis David Fernán

El mundo ya cambió… y los gobiernos locales siguen sin entenderlo

https://www.cronica.com.mx/opinion/2026/05/22/el-mundo-ya-cambio-y-los-gobiernos-locales-siguen-sin-entenderlo/

México enfrenta una nueva realidad institucional, financiera y política.

El problema es que los gobiernos estatales en todavía actúan como si nada hubiera cambiado.

Durante décadas, numerosos aparatos locales de gobierno operaron bajo una lógica cerrada, pequeñas estructuras administrativas controladas por grupos políticos, intereses regionales, relaciones personales y mecanismos internos de protección donde la supervisión real era limitada y la rendición de cuentas frecuentemente secundaria, ese modelo hoy está agotado.

El mundo actual ya no permite gobiernos opacos, improvisados o administrados como estructuras familiares de poder. La economía global, los sistemas financieros internacionales, los mecanismos de cumplimiento y las nuevas capacidades de inteligencia financiera observan permanentemente el comportamiento institucional de los países y de sus gobiernos locales.

Y México ya se encuentra bajo observación.

Muchos todavía no comprenden la dimensión del cambio.

Piensan que los riesgos siguen siendo únicamente políticos o mediáticos. No lo son.

Hoy los riesgos son financieros, regulatorios, comerciales y de seguridad nacional.

Las capacidades de supervisión internacional avanzaron enormemente en los últimos años. Organismos multilaterales, autoridades financieras, sistemas antilavado y agencias de inteligencia financiera observan cada vez más la trazabilidad de recursos, los esquemas de contratación pública, las estructuras corporativas, las redes de protección administrativa y los posibles espacios de corrupción o captura institucional.

Estados Unidos, particularmente, ya mantiene una vigilancia permanente sobre flujos financieros, operaciones vulnerables, esquemas de corrupción y posibles riesgos de infiltración criminal o financiera en distintos niveles institucionales de la región que en lo personal celebro. 

Y aun así, muchos gobiernos locales siguen actuando como si el entorno fuera el mismo de hace veinte años.

Ese es el verdadero problema.

Todavía existen administraciones que creen que gobernar consiste en repartir posiciones, proteger grupos internos o mantener equilibrios políticos locales, sin entender que hoy la fortaleza institucional se mide también por capacidad de control, trazabilidad, cumplimiento y transparencia.

La corrupción moderna ya no se limita a un acto aislado.

Opera mediante redes complejas, estructuras financieras, simulación corporativa y mecanismos sofisticados de ocultamiento de recursos.

Por eso la fiscalización moderna dejó de ser solamente contable.

Hoy significa inteligencia institucional.

Durante mi experiencia en áreas de control, fiscalización y supervisión pública, particularmente en el Estado de México, quedó demostrado que sí es posible fortalecer mecanismos preventivos, ampliar capacidades de supervisión y construir controles institucionales reales incluso dentro de estructuras complejas, en el tiempo de mi responsabilidad como Subsecretario de la Contraloría en la actual administración, realicé 15 mil 628 acciones de control y evaluación incluyendo 842 auditorías, más de 4 mil 200 inspecciones, 6 mil 435 testificaciones y miles de acciones de seguimiento institucional.  

Los resultados alcanzados en acciones de control, auditoría y evaluación no fueron producto de casualidad. Fueron resultado de asumir algo que muchos todavía evitan reconocer, la impunidad institucional representa hoy un riesgo estratégico para el Estado mexicano.

Y enfrentarla exige valor político.

Porque supervisar incomoda.

Auditar incomoda.

Cerrar espacios de discrecionalidad incomoda aún más.

Sin embargo, algunos entendimos desde hace tiempo que el país ya no podía seguir operando bajo inercias administrativas del pasado mientras el entorno internacional evolucionaba aceleradamente.

Existe además una enorme confusión que México debe evitar, no debemos confundir soberanía nacional con tolerancia institucional frente a riesgos internacionales legítimos.

Defender soberanía no significa cerrar los ojos ante exigencias globales en materia de transparencia, prevención de lavado de dinero, combate a la corrupción o trazabilidad financiera.

Los países más fuertes son precisamente aquellos que construyen instituciones capaces de proteger simultáneamente sus intereses soberanos y su credibilidad internacional.

México necesita gobiernos locales que comprendan finalmente que el mundo ya cambió.

Que las viejas prácticas ya no resisten supervisión internacional.

Que los riesgos actuales son mucho más complejos.

Y que la fortaleza institucional dejó de ser opcional.

Porque en el nuevo entorno global, los gobiernos que no evolucionen hacia modelos reales de control, transparencia y prevención terminarán enfrentando no solamente desgaste político interno, sino aislamiento financiero, presión internacional y pérdida progresiva de legitimidad.

La gran pregunta ya no es si debemos cambiar.

La verdadera pregunta es cuántos gobiernos locales entenderán a tiempo que el siglo XXI ya comenzó.

Dr. Luis David Fernández Araya 

Colaborador La Cr

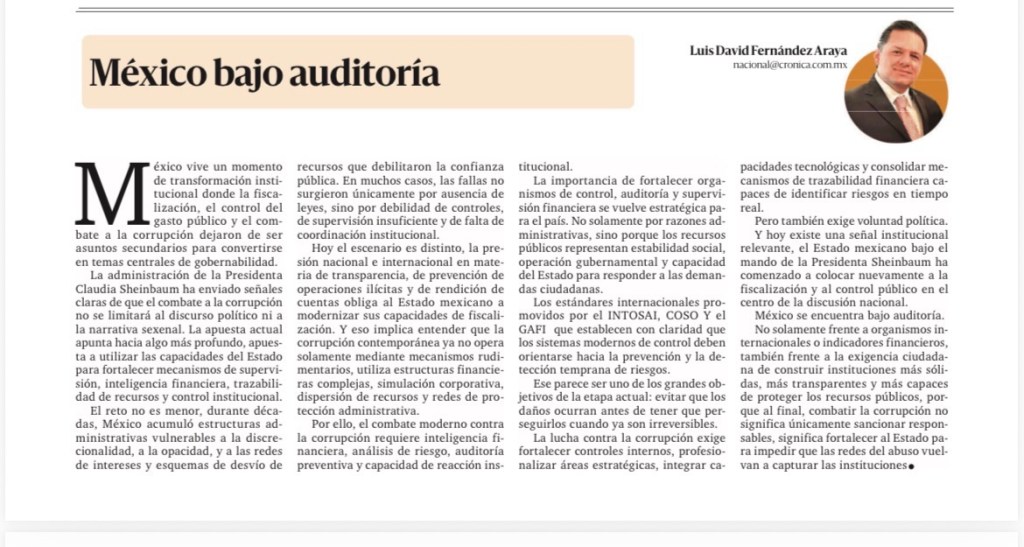
México bajo auditoría

Impreso

México vive un momento de transformación institucional donde la fiscalización, el control del gasto público y el combate a la corrupción dejaron de ser asuntos secundarios para convertirse en temas centrales de gobernabilidad.

La administración de la Presidenta Claudia Sheinbaum ha enviado señales claras de que el combate a la corrupción no se limitará al discurso político ni a la narrativa sexenal. La apuesta actual apunta hacia algo más profundo, apuesta a utilizar las capacidades del Estado para fortalecer mecanismos de supervisión, inteligencia financiera, trazabilidad de recursos y control institucional.

El reto no es menor, durante décadas, México acumuló estructuras administrativas vulnerables a la discrecionalidad, a la opacidad, y a las redes de intereses y esquemas de desvío de recursos que debilitaron la confianza pública. En muchos casos, las fallas no surgieron únicamente por ausencia de leyes, sino por debilidad de controles, de supervisión insuficiente y de fal un ta de coordinación institucional.

Hoy el escenario es distinto, la presión nacional e internacional en materia de transparencia, de prevención de operaciones ilícitas y de rendición de cuentas obliga al Estado mexicano a modernizar sus capacidades de fiscalización. Y eso implica entender que la corrupción contemporánea ya no opera solamente mediante mecanismos rudimentarios, utiliza estructuras financieras complejas, simulación corporativa, dispersión de recursos y redes de protección administrativa.

Por ello, el combate moderno contra la corrupción requiere inteligencia financiera, análisis de riesgo, auditoría preventiva y capacidad de reacción institucional.

La importancia de fortalecer organismos de control, auditoría y supervisión financiera se vuelve estratégica para el país. No solamente por razones administrativas, sino porque los recursos públicos representan estabilidad social, operación gubernamental y capacidad del Estado para responder a las demandas ciudadanas.

Los estándares internacionales promovidos por el INTOSAI, COSO Y el GAFI  que establecen con claridad que los sistemas modernos de control deben orientarse hacia la prevención y la detección temprana de riesgos.

Ese parece ser uno de los grandes objetivos de la etapa actual: evitar que los daños ocurran antes de tener que perseguirlos cuando ya son irreversibles.

La lucha contra la corrupción exige fortalecer controles internos, profesionalizar áreas estratégicas, integrar capacidades tecnológicas y consolidar mecanismos de trazabilidad financiera capaces de identificar riesgos en tiempo real.

Pero también exige voluntad política.

Y hoy existe una señal institucional relevante, el Estado mexicano bajo el mando de la Presidenta Sheinbaum ha comenzado a colocar nuevamente a la fiscalización y al control público en el centro de la discusión nacional.

México se encuentra bajo auditoría.

No solamente frente a organismos internacionales o indicadores financieros, también frente a la exigencia ciudadana de construir instituciones más sólidas, más transparentes y más capaces de proteger los recursos públicos, porque al final, combatir la corrupción no significa únicamente sancionar responsables, significa fortalecer al Estado para impedir que las redes del abuso vuelvan a capturar las instituciones.

Dr. Luis David Fernández Araya

Colaborador La Crónica de Hoy

Lavado de activos y paraísos fiscales, la ONU en la encrucijada

Cuando hablamos de criminalidad financiera, imaginamos operativos espectaculares en paraísos fiscales. La realidad es más alarmante, el lavado de dinero, la corrupción transnacional y el financiamiento al terrorismo avanzan con la globalización, mientras los mecanismos para combatirlos siguen atados a la soberanía nacional.

Hoy quiero destacar la labor silenciosa pero crucial de la Organización de las Naciones Unidas (ONU) en esta materia.

La ONU ha sido clave en la creación de instrumentos como la Convención de Palermo contra el Crimen Organizado (2000) y la Convención de Mérida contra la Corrupción (2003). Estos tratados obligan a los Estados a tipificar delitos financieros, cooperar en extradiciones y decomisar activos ilícitos. La Oficina de Naciones Unidas contra la Droga y el Delito (UNODC) ofrece asistencia técnica, capacita a jueces y fiscales y genera diagnósticos esenciales.

Sin embargo, la letra se ahoga sin voluntad política. Contamos con una Unidad de Inteligencia Financiera (UIF) en los papeles, pero enfrentamos criptomonedas sin regulación, empresas fantasma y paraísos fiscales que operan cerca de Reforma.

La ONU puede recomendar y avergonzar, pero no obliga a los gobiernos a investigar a sus propios poderes fácticos. El punto débil es el Consejo de Seguridad, los vetos de Rusia y China bloquean sanciones reales contra paraísos fiscales o bancos cómplices. El verdadero poder contra el lavado está en el GAFI y los acuerdos entre bancos centrales occidentales.

Aun así, no es justo ignorar los avances. La ONU ha logrado que casi todos los países tengan leyes antilavado y unidades de reporte. El problema radica en la implementación asimétrica, en Suiza o Singapur las multas son millonarias; en muchos países en desarrollo, la corrupción domestica a los supervisores.

Mi propuesta es que la ONU evolucione hacia un rol más fiscalizador y menos declamatorio. Urge un mecanismo de evaluación periódica con consecuencias reales, como una “lista gris” de la Asamblea General y un fondo global para los decomisos que hoy se pudren en cuentas judiciales.

México podría liderar esta iniciativa, dejando de ver a la ONU como un trámite diplomático y usándola como escudo contra la impunidad financiera interna.

Mientras tanto, cada vez que un político presume “cooperación internacional” contra el lavado, debemos preguntar, en dónde están las condenas a los grandes evasores, por qué los bancos mexicanos siguen sin sanciones por operaciones con testaferros, la ONU da las herramientas; nosotros decidimos si las usamos como decorado o como ariete.

En conclusión, la batalla contra los crímenes financieros no se ganará solo con cumbres y protocolos. Se ganará combatiendo la corrupción y exigiendo que los tratados de la ONU se apliquen en cada juzgado, cada auditoría y cada contrato gubernamental.

Dr. Luis David Fernández Araya

Funcionario Público | Economista Doctor (PhD) en Finanzas Públicas | Experto en Fiscalización Superior y Contraloría | Certified Anti-Money Laundering Specialist & Financial Crime Specialist. Certified AML & Anti-Fraud Specialist. Oficial de Cumplimiento Financiero Certificado CNBV

La Coordinación SSPC-UIF debe ser la clave para una estrategia nacional más fuerte contra recursos ilícitos

Enlace :

https://heraldodemexico.com.mx/opinion/2026/5/4/la-coordinacion-sspc-uif-debe-ser-la-clave-para-una-estrategia-nacional-mas-fuerte-contra-recursos-ilicitos-806464.html

México ha avanzado significativamente en la prevención y combate al lavado de dinero. La Unidad de Inteligencia Financiera (UIF) ha consolidado un sistema robusto de reportes, bloqueos de recursos y generación de inteligencia financiera que hoy es referente regional. Estos logros demuestran el compromiso técnico de la institución.

Para llevar estos avances a un nivel superior y convertir la inteligencia financiera en un arma estratégica contra el crimen organizado, es imprescindible la intervención decidida de la Secretaría de Seguridad y Protección Ciudadana (SSPC) que encabeza Omar García Harfuch. Como responsable de la Estrategia Nacional de Seguridad, la SSPC tiene la capacidad única de coordinar e integrar todos los esfuerzos del Estado, uniendo la inteligencia de la UIF con la investigación penal y la acción operativa.

El lavado de dinero es el combustible de la violencia y la corrupción. Por ello, debe ser prioridad de seguridad nacional. La SSPC, bajo el liderazgo de García Harfuch, está llamada a articular una respuesta integral que transforme los reportes en resultados concretos.

Los estándares internacionales lo confirman. El Grupo de Acción Financiera Internacional  (GAFI) o el Financial Action Task Force (FATF) exigen efectividad real en desmantelar redes y recuperar activos. El FinCEN y la OFAC del Departamento del Tesoro de Estados Unidos, así como los informes de la UNODC, muestran que la inteligencia financiera genera mayor impacto cuando forma parte de una estrategia de seguridad nacional coordinada.

Es momento de dar el siguiente paso. Propongo acciones concretas, como lo son el Integrar plenamente la UIF a la Estrategia Nacional de Seguridad mediante mesas permanentes de inteligencia SSPC-UIF-FGR, el Diseñar protocolos conjuntos para priorizar la recuperación de activos y la desarticulación de estructuras financieras del crimen, el Impulsar operaciones coordinadas con FinCEN y UNODC, incluyendo herramientas de inteligencia artificial.

México cuenta con una UIF sólida y una Estrategia Nacional de Seguridad que, bajo el liderazgo de Omar García Harfuch en la SSPC, puede convertirse en modelo internacional. La intervención decidida de la SSPC no es una opción: es una necesidad estratégica.

Como referente en el tema, hago un llamado respetuoso: la SSPC tiene la visión y la responsabilidad. Es hora de actuar con mayor coordinación y contundencia. El lavado de dinero no tiene tregua. México tampoco puede permitírselo.

Dr. Luis David Fernández Araya

Especialista en PLD/FT y Fiscalización Superior y colaborador de El Heraldo de México

Criptoactivos, el nuevo frente en la lucha contra el lavado de dinero en México

Enlace

https://www.cronica.com.mx/opinion/2026/04/30/criptoactivos-el-nuevo-frente-en-la-lucha-contra-el-lavado-de-dinero-en-mexico/

En un contexto donde el crimen organizado diversifica sus métodos, los criptoactivos emergen como el talón de Aquiles del sistema financiero mexicano. Según el informe anual de la Unidad de Inteligencia Financiera (UIF) de 2025, las operaciones sospechosas vinculadas a criptomonedas crecieron un 40% respecto al año anterior, alcanzando miles de millones de pesos en transacciones opacas. Este auge no es casual, plataformas descentralizadas como Binance y exchanges locales facilitan el blanqueo rápido, evadiendo controles tradicionales.

El problema radica en la pseudonimidad de las cripto. Bitcoin y stablecoins como USDT permiten transferencias globales sin intermediarios regulados, ideales para confundir fondos ilícitos de la corrupción gubernamental y el narcotráfico. Casos recientes, como el desmantelamiento de redes en Sinaloa que usaban wallets fríos para lavar ganancias del fentanilo, ilustran el riesgo. La UIF ha emitido alertas en abril de 2026, exigiendo a casas de cambio reportar operaciones superiores a 45,000 pesos, pero la brecha regulatoria persiste, solo el 20% de los exchanges operan con registro pleno ante la CNBV.

Como especialista en compliance financiero y prevención de lavado (PLD), urge fortalecer el marco normativo. Primero, implementar KYC (Know Your Customer) obligatorio con biometría en todas las plataformas, integrando blockchain analytics como Chainalysis para rastrear flujos. Segundo, capacitar a compliance officers en herramientas de IA que detecten patrones anómalos, como “mixers” que ofuscan orígenes. Tercero, una colaboración público privada con la UIF, ya que esta debe compartir inteligencia con Fintechs, similar al modelo de la FATF.

México no puede quedarse atrás. Con la Ley Fintech de 2018 como base, es momento de una reforma que equipare criptoactivos a instrumentos financieros tradicionales, con sanciones disuasorias. Las empresas deben invertir en compliance proactivo, auditorías trimestrales y reportes SAR (Suspicious Activity Reports) en tiempo real. Solo así blindaremos el ecosistema financiero ante esta amenaza digital.

La transparencia no es opción, es imperativo. Seguiremos aportando en estos frentes para un México sin sombras financieras.

Dr. Luis David Fernández Araya

Funcionario Público | Economista Doctor (PhD) en Finanzas Públicas | Experto en Fiscalización Superior y Contraloría | Certified Anti-Money Laundering Specialist & Financial Crime Specialist. Certified AML & Anti-Fraud Specialist

La inteligencia financiera es la mejor arma contra el lavado de dinero en los juegos y sorteos

Desde mi experiencia en el ámbito público en fiscalización superior y prevención de Lavado de Dinero,  he visto de cerca cómo la delincuencia organizada busca siempre los sectores más vulnerables para blanquear sus recursos. Uno de ellos, sin duda, son los casinos y las actividades de juego con apuestas.

Se puede regular de verdad este tipo de actividades? Mi respuesta, como especialista es que sí se puede. Y no solo es posible, sino urgente y factible.

Los casinos, físicos y digitales, son clasificados por la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI) como actividades vulnerables de alto riesgo. No es casualidad. Manejan flujos masivos de efectivo, chips, transferencias transfronterizas y, cada vez más, criptoactivos. Son terreno fértil para prestanombres, empresas fachada y Personas Políticamente Expuestas (PEPs) que buscan lavar dinero del crimen organizado.

Los recientes operativos que llevaron al cierre de 13 establecimientos por presunto lavado de dinero no fueron un hecho aislado. Fueron la confirmación de lo que el GAFI, el Departamento del Tesoro de EE. UU. (OFAC) y la propia UIF vienen advirtiendo desde hace años: México debe demostrar resultados concretos en sentencias y decomisos financieros, o enfrentará sanciones internacionales.

Pero no se trata solo de cerrar,  se trata de regular con inteligencia.

En mis acciones y propuestas de los últimos meses he insistido en un modelo que ya está probado en los estándares internacionales que México mismo ayudó a construir en el GAFI:

•  Coordinación real entre SSPC, ASF, UIF y FGR, con los permisionarios de la Dirección General de Juegos y Sorteos como nodo prioritario.

•  Uso obligatorio de Inteligencia Artificial y Big Data para monitorear en tiempo real flujos transfronterizos y detectar operaciones sospechosas antes de que se consumen.

•  Identificación efectiva de los beneficiarios controladores (“dueños reales”) de jugadores corporativos, proveedores y socios.

•  Transparencia radical sobre PEPs con reporte automático y debida diligencia reforzada.

La premisa es sencilla y la repito siempre, sin dinero no hay poder criminal. Si golpeamos el patrimonio económico de la delincuencia con la misma fuerza que los operativos policiales, estaremos dando un paso histórico en materia de seguridad nacional.

La Ley Federal de Juegos y Sorteos, necesita una actualización profunda que incorpore estos controles modernos. La buena noticia es que el Gobierno Federal ya está en ruta. Estoy convencido de que tenemos las herramientas técnicas y la voluntad política para hacerlo.

Regular no significa prohibir. Significa profesionalizar el sector, proteger a los permisionarios honestos que cumplen y, sobre todo, cerrarles definitivamente la puerta a quienes usan el juego como lavadora de dinero sucio.

Los casinos pueden y deben ser un sector regulado, transparente y seguro. México ya demostró que sí se puede endurecer el cerco antilavado. Ahora es el turno de aplicarlo con toda precisión al juego y las apuestas.

El tiempo de las zonas grises terminó.

https://lnkd.in/ewcZUMex

Dr. Luis David Fernández Araya

*Especialista en Inteligencia Financiera con más de 25 años de experiencia operativa y directiva en el Estado Mexicano. Experto en prevención de lavado de dinero y financiamiento al terrorismo (PLD/FT – AML/CFT), fiscalización superior, control interno bajo estándares COSO-INTOSAI, auditoría forense, evaluación de riesgos (Enterprise Risk Management – Enfoque Basado en Riesgos – EBR), seguridad documental y análisis patrimonial. Amplia experiencia interinstitucional con la UIF, SHCP, ASF, FGR, SEGOB y órganos de seguridad. Capacidad comprobada para integrar expedientes técnicos-probatorios en materia de corrupción.

El compliance legal en México, del trámite a una herramienta estratégica

https://www.cronica.com.mx/opinion/2026/04/24/el-compliance-legal-en-mexico-del-tramite-a-una-herramienta-estrategica/

En un país en donde nos alineamos al Grupo de Acción Financiera Internacional (GAFI) y que se encuentra en plena evaluación mutua en abril de 2026, el compliance legal ya no es una cuestión académica, es una realidad  de supervivencia empresarial.

El compliance legal, entendido como el conjunto de políticas, procedimientos y controles internos para cumplir con la Ley Federal de Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), dejó de ser un trámite administrativo para convertirse en la línea de defensa principal del sistema financiero mexicano. 

Su propósito está explícito en el artículo 2 de la propia ley, proteger la economía nacional y el sistema financiero frente al lavado de dinero, el financiamiento al terrorismo y la proliferación de armas.

La reforma al Reglamento de la LFPIORPI publicada el 27 de marzo de 2026 no dejó lugar a dudas. Acortó plazos de verificación, fortaleció las facultades de la Unidad de Inteligencia Financiera (UIF) y de la Comisión Nacional Bancaria y de Valores (CNBV), y elevó el estándar del Enfoque Basado en Riesgos (EBR). Quien hoy opere sin un programa robusto de identificación de clientes, monitoreo automatizado de operaciones, conocimiento del beneficiario controlador y capacitación anual, simplemente está operando fuera de la ley.

Las consecuencias son concretas y severas. 

•  Multas de hasta 5 millones de pesos por operación irregular.

•  Clausura temporal o definitiva del negocio.

•  Responsabilidad penal personal para directivos y socios.

•  Posibles órdenes de la FinCEN estadounidense que, como ocurrió en junio de 2025 con tres instituciones financieras mexicanas, pueden cortar el acceso al dólar y a corresponsalías internacionales.

México, con su densidad de empresas, grandes corredores industriales y fuerte vinculación comercial con Estados Unidos, el impacto es aún más directo. Inmobiliarias, notarios, fintechs, distribuidores de vehículos y cualquier sujeto obligado que maneje flujos relevantes ya no pueden darse el lujo de ver el compliance como un costo. Es una ventaja competitiva que define quién sigue en el mercado y quién desaparece.

Desde mi experiencia de más de tres décadas en fiscalización y contraloría, he visto cómo el tono desde la cima marca la diferencia. Cuando la alta dirección asume el compliance como prioridad estratégica, no solo evita sanciones, genera confianza ante bancos, inversionistas y autoridades, reduce costos a largo plazo y posiciona a la empresa como un actor confiable en un entorno cada vez más exigente.

El compliance legal ya no es una obligación regulatoria. Es la diferencia entre seguir operando con tranquilidad y enfrentar la desaparición de un negocio que, aunque bien estructurado, no supo adaptarse a los estándares internacionales que México hoy lidera y que el mundo entero está evaluando.

El momento de actuar es ahora.

Dr. Luis David Fernández Araya

Especialista en Inteligencia Financiera con más de 25 años de experiencia operativa y directiva en el Estado Mexicano. Experto en prevención de lavado de dinero y financiamiento al terrorismo (PLD/FT – AML/CFT), fiscalización superior, control interno bajo estándares COSO-INTOSAI, auditoría forense, evaluación de riesgos (Enterprise Risk Management – Enfoque Basado en Riesgos – EBR), seguridad documental y análisis patrimonial. Amplia experiencia interinstitucional con la UIF, SHCP, ASF, FGR, SEGOB y órganos de seguridad. Capacidad comprobada para integrar expedientes técnicos-probatorios en materia de corrupción.

México y EE.UU. refuerzan la alianza financiera contra el crimen organizado, el momento de pasar de la norma a los resultados

QUADRATIN EDOMEX

México y EU refuerzan la alianza financiera contra el crimen organizado

La reunión del pasado 15 de abril entre el secretario de Hacienda y Crédito Público, Édgar Amador Zamora, y su homólogo estadounidense, Scott Bessent, no fue un encuentro protocolario más. Fue la confirmación de que la cooperación bilateral en materia de inteligencia financiera y combate al lavado de dinero ha entrado en una nueva fase de mayor profundidad y urgencia.

Según el comunicado oficial de la SHCP, ambos funcionarios coincidieron en fortalecer el intercambio de información para desmantelar flujos ilícitos vinculados al narcotráfico y otras actividades del crimen organizado. El mensaje es claro, Washington y México ya no solo comparten datos, están alineando estrategias operativas en tiempo real.

Este reforzamiento llega en un momento estratégico. Apenas diez meses después de las históricas órdenes de FinCEN contra tres instituciones financieras mexicanas (junio de 2025) y de las reformas a la LFPIORPI publicadas en julio de 2025, México demuestra que la presión externa se ha convertido en oportunidad interna. La ampliación de la debida diligencia o la la identificación reforzada del beneficiario controlador, el monitoreo automatizado y la actualización de umbrales ya no son solo obligaciones en papel, están siendo activadas con mayor coordinación entre la UIF, la CNBV y sus contrapartes estadounidenses.

Para el Estado de México, entidad con una de las plazas financieras más importantes del país y con una economía fuertemente vinculada al comercio transfronterizo, este avance tiene implicaciones directas. Nuestras instituciones financieras locales, las empresas que operan en el corredor industrial y los municipios con alta actividad económica deben entender que el estándar de cumplimiento ya no admite medias tintas. La supervisión basada en riesgos y el intercambio automático de información ya no son futuribles; son la nueva realidad operativa.

Desde mi perspectiva como especialista en PLD/FT y más de tres décadas en la función pública, fiscalización y contraloría, celebro esta coordinación sin caer en triunfalismos. La verdadera prueba no está en los comunicados conjuntos, sino en los resultados concretos, en el número de redes desarticuladas, en los expedientes de lavado que se judicializan y en la efectividad de los reportes de operaciones sospechosas que realmente impactan al crimen organizado.

Dr. Luis David Fernández Araya

Basta de artimañas, la Ley Antilavado endurece el cerco a la delincuencia en 2026

https://heraldodemexico.com.mx/opinion/2026/4/20/basta-de-artimanas-la-ley-antilavado-endurece-el-cerco-la-delincuencia-en-2026-798669.html

Dr.Luis David Fernández Araya

Como funcionario público con más de 25 años de experiencia y varios directamente en la lucha contra el lavado de dinero, he sido testigo de cómo la delincuencia organizada y sus cómplices han intentado, una y otra vez, infiltrarse en la economía legal mediante artimañas cada vez más sofisticadas. Ese tiempo se acabó.

La reforma al Reglamento de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), publicada el 27 de marzo de 2026 en el Diario Oficial de la Federación y vigente desde el 28 de marzo, representa un endurecimiento real y sin concesiones. Esta modificación no es un simple ajuste técnico, es una herramienta más afilada para impedir que el dinero del crimen organizado siga contaminando sectores legítimos de la economía mexicana.

A los sectores que realizan actividades vulnerables les hablo con claridad y firmeza, el Estado mexicano no permitirá más que notarios, inmobiliarias, joyeros, casas de cambio, plataformas de activos virtuales, abogados y demás sujetos obligados se conviertan, por acción u omisión, en vehículos involuntarios o cómplices de la delincuencia.

Cambios que marcan una nueva era de exigencia.

Primero, se establece un régimen estricto sobre Personas Políticamente Expuestas (PEPs). La UIF ahora mantiene una Lista oficial consultable electrónicamente. Quienes realicen actividades vulnerables están obligados a identificar a estas personas, aplicar debida diligencia reforzada y monitorear sus operaciones. No hay excusas ni espacios para la discrecionalidad. La omisión en este punto será sancionada con todo el peso de la ley.

Segundo, se fortalecen las facultades de supervisión del SAT y la UIF. Los plazos para responder requerimientos se reducen drásticamente  por regla general a 10 días hábiles, pues se presume la veracidad de las bases de datos oficiales y se amplía el uso de herramientas electrónicas para fiscalización. Las visitas de verificación serán más frecuentes, profundas y sin contemplaciones.

Tercero, se eleva a 10 años el plazo mínimo de conservación de documentos, avisos e información soporte. Además, se exigen avisos en 24 horas ante cualquier intento de operación sospechosa y se establecen reglas más rigurosas sobre la acumulación de operaciones.

Cuarto, se imponen obligaciones concretas de auditorías internas o externas y programas permanentes de capacitación. El enfoque basado en riesgos deja de ser una sugerencia para convertirse en una exigencia ineludible.

Mensaje directo y sin ambigüedades a los sectores vulnerables

No más artimañas.

No más “no sabía”, “no era mi responsabilidad” o “era un cliente frecuente”.

A partir de ahora, actuaremos como autoridades con mayor velocidad y contundencia. Quienes incumplan enfrentarán multas elevadas, inhabilitaciones y, en los casos más graves, la transmisión de información a las autoridades penales correspondientes.

El mensaje es claro, quien decida no cumplir estará eligiendo conscientemente ponerse del lado equivocado. El Estado mexicano ha decidido cerrar las puertas que antes se dejaban entreabiertas por negligencia o complacencia.

Hago un llamado firme a notarios públicos, despachos de abogados y contadores, empresas inmobiliarias, comercios de joyería y metales preciosos, casas de cambio, operadores de activos virtuales y a todos los sujetos obligados, actualicen de inmediato sus manuales de prevención, implementen sistemas robustos de identificación de PEPs, fortalezcan sus procesos de monitoreo y asegúrense de que su personal esté debidamente capacitado.

La delincuencia organizada no descansa. Nosotros tampoco lo haremos.

México ha decidido elevar sus estándares de prevención al nivel que exigen las mejores prácticas internacionales. Quienes operan en actividades vulnerables tienen ahora una responsabilidad mayor, las de ser parte de la solución o quedar expuestos como parte del problema.

No lo permitiremos más.

El cerco se cierra.

El tiempo de las excusas terminó.

Dr. Luis David Fernández A

Colaborador El Heraldo de México 

La Ley FEND Off Fentanyl Act y las reformas a la a la Ley LFPIORPI.

La Ley FEND Off Fentanyl Act , promulgada en abril de 2024, representa una de las herramientas más potentes del gobierno estadounidense para combatir el lavado de dinero vinculado al tráfico de fentanilo y opioides sintéticos. Esta ley amplía las facultades de FinCEN para designar instituciones financieras extranjeras como de preocupación principal en materia de lavado de dinero cuando faciliten el tráfico ilícito de opioides, permitiendo prohibir o condicionar directamente las transferencias de fondos mediante orden administrativa.

El primer uso histórico de esta autoridad ocurrió el 25 de junio de 2025, cuando FinCEN emitió órdenes contra tres instituciones financieras mexicanas. Las medidas prohibieron a las entidades estadounidenses realizar transferencias de fondos hacia o desde estas instituciones. Aunque generaron alerta inicial, FinCEN extendió en varias ocasiones la entrada en vigor (hasta el 20 de octubre de 2025), reconociendo los avances de México. La autoridad regulatoria intervino temporalmente la gestión de las entidades para reforzar sus programas de cumplimiento.

Esta acción de FinCEN actuó como catalizador para la reforma a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), publicada el 16 de julio de 2025 en el Diario Oficial de la Federación. Entre los principales cambios destacan que se destacan están los del Fortalecimiento en la identificación y verificación del beneficiario controlador (artículos 33 Bis, Ter y Quáter), con obligaciones más estrictas de transparencia en personas morales, la ampliación de la diligencia debida (simplificada, estándar y ampliada), especialmente con Personas Políticamente Expuestas (PEP), el aumento del plazo de conservación de expedientes de 5 a 10, la incorporación de mecanismos automatizados obligatorios para el monitoreo de operaciones, la actualización de umbrales en Unidades de Medida y Actualización (UMA) y ampliación del catálogo de actividades vulnerables y por último las mejoras en la supervisión basada en riesgos y en el intercambio de información con autoridades.

Estas modificaciones, complementadas con la reforma al Reglamento de la LFPIORPI en marzo de 2026, buscan alinear a México con los estándares del GAFI de cara a su evaluación mutua, reforzando la prevención del lavado de dinero y el financiamiento al terrorismo.

Desde mi perspectiva como especialista en PLD, las reformas no solo responden a la presión externa de FinCEN, sino que cierran brechas estructurales en la identificación de beneficiarios reales, el monitoreo transfronterizo y la cultura de cumplimiento. La colaboración entre FinCEN, la UIF y la CNBV ha incrementado el intercambio de inteligencia, facilitando el bloqueo de estructuras ilícitas.

En síntesis, la combinación de la Ley FEND Off Fentanyl Act y las reformas a la LFPIORPI marca un antes y un después. Para los sujetos obligados, el mensaje es claro, se requieren programas de PLD más robustos, con mayor uso de tecnología y análisis de riesgos reales.

El reto para 2026 es implementar efectivamente estos cambios y convertir la presión externa en una fortaleza permanente del sistema financiero mexicano.

Dr. Luis David Fernández Araya

Opinión Quadratin 

El Gobierno del Reino Unido presentó la Fraud Strategy 2026-2029

El Gobierno del Reino Unido presentó la Fraud Strategy 2026-2029 al @UKParliament. Es una hoja de ruta para combatir el fraude, fortalecer la resiliencia económica y mejorar el acceso a la justicia.
Una apuesta por la prevención, la coordinación institucional y la protección de ciudadanos y empresas frente al crimen financiero.

Fraude #FraudStrategy #Gobierno #Justicia #SeguridadEconómica #Transparencia

Las listas negras del poder económico que pueden cambiarlo todo

En el mundo de las finanzas ya no basta con tener capital. Hoy, el verdadero poder está en la información. Y dentro de esa batalla invisible, pocas cosas pesan tanto, y duelen tanto como las llamadas listas negras.

Para muchos, parecen simples listas administrativas, un registro más. Pero para quienes hemos vivido desde adentro el análisis, la fiscalización y la prevención del lavado de dinero, son algo muy distinto, una sentencia que llega sin aviso, que cierra cuentas bancarias, rompe contratos y, en el peor de los casos, pone en jaque a empresas enteras.

Después de más de veinte años trabajando en el servicio público, diseñando sistemas de control interno, auditorías y esquemas de cumplimiento, tanto en México como con estándares internacionales, he aprendido una cosa clara, el mayor riesgo muchas veces no es cometer una ilegalidad flagrante, sino quedar expuesto.

Las listas negras no son nuevas, pero sí se han vuelto mucho más rápidas y sofisticadas. La Unidad de Inteligencia Financiera (UIF) en México ha fortalecido sus herramientas, y a nivel global, la OFAC del Departamento del Tesoro de Estados Unidos opera con una lógica implacable, no siempre hace falta una sentencia judicial para que las consecuencias sean reales y dolorosas.

Lo he visto de cerca, asesorando tanto a dependencias públicas como a grupos empresariales. Muchas organizaciones todavía no dimensionan el golpe que puede representar una inclusión en estas listas… o incluso una simple vinculación indirecta.

Porque el daño no es solo legal. Es reputacional, operativo y humano. De un día para otro pueden cancelarte cuentas, congelarte transferencias internacionales, perder clientes que ya no quieren “arriesgarse” y, sobre todo, evaporarse esa confianza que tanto cuesta construir en los negocios.

He acompañado casos de empresas sólidas, con balances sanos y operaciones limpias, que de pronto se vieron en problemas graves no por algo que hicieron mal ellas mismas, sino por un proveedor, un socio o una cadena de suministro que no revisaron con suficiente cuidado. El riesgo, muchas veces, viene de afuera.

Ahí es donde el cumplimiento (compliance) deja de ser un trámite burocrático y se convierte en una verdadera estrategia de supervivencia. No se trata solo de cumplir la norma por obligación. Se trata de construir un blindaje inteligente: un buen mapa de riesgos, procesos sólidos de “conoce a tu cliente” (KYC), monitoreo continuo y una cultura interna que entienda que prevenir es mucho más barato que remediar.

En México el reto es doble. Necesitamos instituciones fuertes que usen estas herramientas con rigor técnico y respeto a la legalidad (como se ha visto recientemente con las resoluciones de la Suprema Corte sobre las facultades de la UIF). Pero también urge que las empresas entiendan que invertir en cumplimiento no es un gasto, es una inversión en tranquilidad y permanencia en el mercado.

Las listas negras seguirán evolucionando. Serán más precisas, más veloces y más influyentes. Ignorarlas ya no es una opción.

Lo he visto desde ambos lados del mostrador, el riesgo no avisa. Llega callado y, cuando te das cuenta, ya está afectando tu operación.

La pregunta, entonces, no es si estas listas existen.

La pregunta es mucho más personal y urgente, ¿Estás realmente preparado para no aparecer en ellas?

Dr. Luis David Fernández Araya 

Grupo Egmont, la herramienta internacional PLD/FT que México necesita potenciar

Después de años dedicados al estudio y análisis de la prevención del lavado de dinero, sigo convencido de una verdad sencilla pero contundente, el dinero ilícito no respeta fronteras, y México, por su posición geográfica y su dinámica económica, lo sabe mejor que muchos otros países.

En este contexto, el Grupo Egmont de Unidades de Inteligencia Financiera representa una de las herramientas más valiosas con las que contamos. Fundado en 1995 en el Palacio Egmont-Arenberg de Bruselas, hoy agrupa a más de 180 Unidades de Inteligencia Financiera alrededor del mundo. Su gran aportación es permitir el intercambio rápido y seguro de inteligencia financiera entre países, a través de su plataforma confidencial Egmont Secure Web.

En julio de 2025, durante su Plenario anual en Luxemburgo, el Grupo Egmont celebró sus 30 años de existencia. Más de 550 delegados debatieron sobre cómo reforzar la autonomía operativa de las UIF y mejorar la cooperación internacional frente a nuevas amenazas como los criptoactivos, el lavado a través del comercio y los esquemas de financiamiento del crimen organizado. Se firmaron decenas de nuevos acuerdos y se insistió en un punto clave: las Unidades de Inteligencia Financiera deben operar con independencia real para ser efectivas.

Para México, este tema no es teórico, es estratégico. Nuestra Unidad de Inteligencia Financiera (UIF) de la Secretaría de Hacienda y Crédito Público es miembro activo del Grupo Egmont desde hace varios años. Gracias a esta red, la UIF mexicana ha podido solicitar y recibir información valiosa de contrapartes en Estados Unidos, Colombia, España, Panamá y muchos otros países. Esa inteligencia compartida ha sido clave en varias investigaciones de alto impacto contra el narcotráfico, la corrupción y el lavado de activos.

Sin embargo, también soy consciente de los retos que enfrentamos en casa. Aunque hemos avanzado en la cantidad y calidad de reportes de operaciones sospechosas, todavía existe margen importante para mejorar la autonomía operativa de nuestra UIF, su capacidad tecnológica y la rapidez con la que la inteligencia financiera se convierte en acciones concretas por parte de las autoridades competentes. Cuando la UIF opera con mayor independencia y recursos adecuados, toda la red Egmont se fortalece y México gana capacidad real para enfrentar al crimen financiero transnacional.

Un ejemplo claro del valor de esta cooperación es el Best Egmont Case Award 2025, que ganó el AMLC de Filipinas por su trabajo contra operadores de juego offshore. Casos como ese nos recuerdan que, cuando las unidades colaboran de forma efectiva, se logran resultados tangibles como el congelamiento de cuentas, el desmantelamiento de redes y el apoyo sólido a las carpetas de investigación penal.

Hoy México enfrenta amenazas que evolucionan más rápido que nuestras instituciones, el uso de criptomonedas para mover recursos ilícitos, el lavado mediante importaciones y exportaciones ficticias, y la infiltración de capital sucio en sectores legales de la economía. Frente a esto, el Grupo Egmont no es una solución mágica, pero sí es el espacio donde podemos aprender de las mejores prácticas internacionales y construir confianza mutua con otras naciones.

Como especialista que ha seguido de cerca la evolución del Egmont, celebro sus 30 años y el rol que ha jugado en fortalecer la inteligencia financiera global. Pero también creo firmemente que México debe invertir más en su propia UIF, necesita mayor autonomía, mejor tecnología, más personal especializado y una vinculación más fluida con Ministerio Público y Policía. Solo así podremos aprovechar al máximo el potencial que ofrece esta red internacional.

Al final del día, el crimen organizado entiende perfectamente que el dinero fluye sin pasaporte. Nosotros también debemos entenderlo con la misma claridad. El Grupo Egmont nos brinda la herramienta. Ahora depende de México usarla con inteligencia, seriedad y, sobre todo, con la autonomía y los recursos que una nación como la nuestra merece y necesita.

Dr. Luis David Fernández Araya

Especialista en Inteligencia Financiera con más de 25 años de experiencia operativa y directiva en el Estado Mexicano. Experto en prevención de lavado de dinero y financiamiento al terrorismo (PLD/FT – AML/CFT), fiscalización superior, control interno bajo estándares COSO-INTOSAI, auditoría forense, evaluación de riesgos (Enterprise Risk Management – Enfoque Basado en Riesgos – EBR), seguridad documental y análisis patrimonial. Amplia experiencia interinstitucional con la UIF, SHCP, ASF, FGR, SEGOB y órganos de seguridad. Capacidad comprobada para integrar expedientes técnicos-probatorios en materia de corrupción.

En su mejor momento la Comisión de Vigilancia de la ASF: Un impecable proceso de selección y un nuevo Reglamento Interior

Con el nuevo Reglamento Interior de la Auditoría Superior de la Federación (ASF) ya publicado en el Diario Oficial de la Federación el pasado 1 de abril de 2026, es oportuno reconocer que la Comisión de Vigilancia de la ASF, bajo el liderazgo del diputado federal Javier Herrera Borunda, vive uno de sus mejores momentos en los últimos años.

El 10 de marzo de 2026, la Cámara de Diputados eligió con 472 votos a favor a Aureliano Hernández Palacios Cardel como nuevo titular de la ASF para el periodo 2026-2034. Economista con experiencia dentro de la propia institución —donde se desempeñó recientemente como Auditor Especial del Gasto Federalizado—, Hernández asumió el cargo el 15 de marzo. Apenas unas semanas después, la ASF dio un paso significativo hacia su modernización con la publicación del nuevo Reglamento Interior, que sustituye al vigente desde 2017.

Este nuevo reglamento reorganiza la estructura interna de la institución, crea Unidades de Auditoría Especializada por sectores (en lugar del modelo anterior basado en tipos de auditoría), fortalece los procesos de fiscalización, incorpora herramientas digitales como el buzón digital y busca mejorar la eficiencia en la revisión del gasto público federal. Se trata de un cambio estructural importante que responde a las demandas de una fiscalización más ágil, especializada y efectiva.

Sin embargo, todo este avance tiene un origen claro y fundamental: un proceso de selección impecable. Sin una designación sólida, técnica y transparente, difícilmente se podría hablar hoy de modernización institucional.

Desde el inicio, la Comisión presidida por Javier Herrera Borunda asumió el reto con seriedad. La convocatoria pública generó un récord histórico: más de 92 aspirantes se registraron, más del doble de los que participaron en el proceso anterior. Durante varias semanas intensas se realizaron 77 entrevistas individuales y se aplicó una evaluación técnica multicriterio rigurosa, con puntuaciones mínimas de 100 puntos por etapa. Para garantizar mayor objetividad, los resultados se vaciaron y procesaron de forma sistemática —incluso utilizando herramientas como Excel— priorizando capacidad técnica, trayectoria, experiencia y probidad ética por encima de cualquier interés partidista.

El resultado fue una terna de alto nivel integrada por Aureliano Hernández Palacios Cardel, Elizabeth Barba Villafán y Luis Miguel Martínez Anzures, aprobada por unanimidad en la Comisión de Vigilancia. Posteriormente, el Pleno de la Cámara ratificó la designación con amplio consenso legislativo.

El diputado Herrera Borunda demostró con este proceso que es posible conducir designaciones de esta envergadura con rigor técnico, diálogo constructivo entre fuerzas políticas y estricto apego a la Constitución. En un Congreso plural como el actual, lograr unanimidad en la terna y una votación tan contundente en el Pleno no fue casualidad: fue el fruto de un trabajo serio, metódico y responsable.

Hoy, con el nuevo Reglamento Interior ya en vigor y la ASF reorganizando sus áreas sustantivas, queda en evidencia que un buen proceso de selección es la base indispensable para cualquier reforma institucional. Sin esa solidez inicial, las mejores intenciones de modernización corren el riesgo de quedarse en papel.

Además de este destacado logro, el diputado Javier Herrera ha impulsado la revisión rigurosa de las Cuentas Públicas 2023 y 2024, ha promovido la rendición de cuentas de las universidades públicas a través de la ANUIES y ha presidido múltiples sesiones de trabajo orientadas a fortalecer un modelo de fiscalización más preventivo, innovador y transparente.

La Comisión de Vigilancia está, sin duda, en su mejor momento. El trabajo impecable de Javier Herrera Borunda no solo entregó buenas cuentas a la ciudadanía, sino que sentó las bases para que la ASF avance con mayor credibilidad, eficiencia y autonomía técnica en los próximos años.

En un contexto donde la sociedad mexicana exige mayor transparencia y resultados concretos en el combate a la corrupción, ejemplos como este adquieren especial relevancia. México necesita más procesos legislativos transparentes que fortalezcan las instituciones y protejan realmente los recursos de todos los contribuyentes.

Por Dr. Luis David Fernández

Colaborador de El Heraldo de México

Estados Unidos declara la guerra al fraude en Medicare y Medicaid, una lección que México no puede ignorar

Mi columna en Quadratin

FinCEN alerta a los bancos sobre esquemas del crimen organizado y propone recompensas a denunciantes. Después de años estudiando estos fenómenos, veo con claridad que el fraude en salud pública deja de ser un “costo operativo” para convertirse en prioridad nacional puesto que el gobierno de Donald Trump cumplió una de sus promesas más concretas en materia de integridad pública. A través de la Financial Crimes Enforcement Network (FinCEN), del Departamento del Tesoro, se lanzaron dos medidas que demuestran que la lucha contra el fraude en los programas de salud ya no es retórica.
Primero, FinCEN emitió un Aviso oficial dirigido a todas las instituciones financieras del país, exigiéndoles mayor vigilancia frente a los esquemas de fraude que atacan Medicare, Medicaid y otros programas federales y estatales de beneficios de salud. El documento describe con detalle cómo grupos del crimen organizado incluidas organizaciones criminales transnacionales (TCOs), ya que estas utilizan empresas fantasma, identidades robadas (incluso de médicos ya jubilados) y complejas estructuras de lavado para presentar reclamaciones falsas y drenar millones de dólares.
Los números son alarmantes: los reportes de actividades sospechosas (SAR) relacionados con este tipo de fraude se dispararon más de 330% desde 2020, superando los 3,800 casos solo en 2025. Y eso, según FinCEN, probablemente subestima la magnitud real del problema.
El aviso no se queda en generalidades. Incluye una lista específica de banderas rojas que los bancos deben monitorear transferencias inusuales, apertura de cuentas con identidades dudosas, pagos a proveedores recién creados sin historial clínico real, y patrones que sugieren colusión o uso de “prestanombres”.
Se insta a reportar de inmediato estas operaciones, no solo por obligación, sino de forma voluntaria y proactiva.
En paralelo, FinCEN publicó una regla propuesta para implementar un programa robusto de recompensas a denunciantes (whistleblowers). Quienes entreguen información “accionable”, útil, verificable y que lleven a recuperaciones, podrán recibir entre el 10% y el 30% de las multas o montos recuperados.
Es un incentivo inspirado en el éxito de programas similares de la SEC, y forma parte de una estrategia más amplia.
Estas acciones responden directamente al Task Force contra el Fraude que lidera la vicepresidenta JD Vance, creado por orden ejecutiva del presidente Trump hace apenas unas semanas. El mensaje es claro y contundente, el fraude en los programas sociales no es un “costo de hacer negocio” ni un mal menor. Es un robo directo al contribuyente y una amenaza real a la sostenibilidad de los sistemas de salud.
Como alguien que ha estudiado durante años los mecanismos de fraude en sistemas de salud públicos tanto en México como en otros países, esta estrategia de Washington no me sorprende, pero sí me llama la atención por su rapidez y coordinación.
Estados Unidos está combinando inteligencia financiera, presión sobre la banca privada y un fuerte incentivo a la denuncia interna. No están improvisando, están usando las herramientas modernas como el análisis de patrones, monitoreo en tiempo real y recompensas económicas para cerrar las grietas por donde se escapa el dinero público.

Dr. Luis David Fernández Araya
Opinión Quadratin

Comparación internacional de las leyes anti-lavado, ¿Dónde se ubica México en 2026?

*Dr. Luis David Fernández A

*Funcionario Público | Economista Doctor (PhD) en Finanzas Públicas | Experto en Fiscalización Superior y Contraloría | Certified Anti-Money Laundering Specialist & Financial Crime Specialist. Certified AML & Anti-Fraud Specialist

La Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI) de México se alinea con los estándares globales del Grupo de Acción Financiera Internacional (GAFI/FATF).
Sin embargo, presenta diferencias importantes en alcance, rigor y enfoque respecto a otras jurisdicciones líderes. En 2026, con la presidencia mexicana del GAFI y las reformas de julio de 2025, nuestro país busca fortalecer su posición de cara a la próxima evaluación mutua.
Todas las leyes anti-lavado modernas se basan en las 40 Recomendaciones del GAFI, que incluyen el enfoque basado en riesgos, el conocimiento del cliente y del beneficiario controlador, el reporte de operaciones sospechosas, la conservación de registros y la cooperación internacional. México, Estados Unidos, la Unión Europea y el Reino Unido adhieren a este marco, aunque su implementación varía significativamente.
Diferencias clave con otras jurisdicciones
En Estados Unidos, la regulación (BSA, Patriot Act y Corporate Transparency Act) se centra principalmente en instituciones financieras, aunque se ha ampliado a sujetos no financieros como asesores de inversión. Destaca por sus fuertes reportes de actividades sospechosas (SARs) a FinCEN, el énfasis en el uso de inteligencia artificial para monitoreo en tiempo real y multas millonarias con posible responsabilidad penal corporativa.
La Unión Europea, a través de la sexta Directiva Anti-Lavado (AMLD 6) y la nueva Autoridad Anti-Lavado (AMLA), mantiene un enfoque muy amplio y armonizado que abarca actividades no financieras, criptoactivos y proveedores de servicios. Resalta por sus registros centrales de beneficiarios efectivos y un sistema de supervisión más unificado a nivel comunitario.
El Reino Unido, con las Money Laundering Regulations 2017 y sus actualizaciones, mantiene un sistema robusto con fuerte énfasis en transparencia de beneficiarios y reportes de operaciones sospechosas al National Crime Agency (NCA).
México, por su parte, tiene un alcance amplio sobre las 17 actividades vulnerables (inmobiliaria, joyería, vehículos, arrendamiento, criptoactivos, entre otras), obliga a la designación de un Oficial de Cumplimiento y exige monitoreo automatizado desde las reformas de 2025. Sus umbrales de reporte son en algunos casos más bajos que en EE.UU., y mantiene la obligación de presentar informes en cero.
Fortalezas y desafíos de México
Entre sus fortalezas destacan la amplia cobertura a actividades vulnerables no financieras, la obligación clara del beneficiario controlador y las recientes mejoras en el combate al financiamiento del terrorismo. Sin embargo, enfrenta desafíos como la carga administrativa para las PYMES, la necesidad de mayor madurez tecnológica en el monitoreo y demostrar mayor efectividad (más allá del cumplimiento formal).
En 2026, con la presidencia del GAFI, México tiene la oportunidad de mostrar avances concretos en resultados, no solo en normas.
Cumplir la LFPIORPI no solo evita multas de hasta 65,000 UMAs (más de $7.6 millones) y riesgos penales, sino que posiciona a las empresas mexicanas en un entorno de nearshoring más confiable y competitivo.
Como especialista en Prevención de Lavado de Dinero y Compliance, y desde mi experiencia como funcionario público, recomiendo a las empresas con actividades vulnerables realizar un diagnóstico comparativo con estándares internacionales. Actualizar políticas, capacitar al equipo y adoptar herramientas tecnológicas ya no es opcional: es una ventaja estratégica en el México actual.
La lucha global contra el lavado de dinero exige alineación. México, como sede del GAFI este año, tiene la oportunidad histórica de liderar con el ejemplo.

FTC Chairman Andrew N. Ferguson Issues Warning Letters to CEOs of PayPal, Stripe, Visa and Mastercard About Debanking American Consumers

Federal Trade Commission Chairman Andrew N. Ferguson sent letters today to four major financial infrastructure platforms and payment providers reminding them of their obligations to their customers under the FTC Act.

The letters issued to the CEOs of PayPal, Stripe, Visa and Mastercard raise concerns about publicly reported examples of financial services companies denying their customers access to services due to their political or religious views.

“Full participation in commerce and public life necessarily requires that law-abiding individuals can access, and freely participate in, our financial system,” Chairman Ferguson wrote.

“It is inconsistent with American values to deny law-abiding individuals the ability to run their legitimate businesses and feed their families because they attracted the ire of rogue American officials, overzealous activists, or, more worryingly, foreign governments seeking to control public discourse,” he continued. “That is why President Trump’s August 7, 2025, Executive Order on debanking makes clear that it is unacceptable to debank law-abiding citizens due to ‘political affiliations, religious beliefs, or lawful business activities.’”

The letters warn the companies that any act or practice to deplatform customers or deny them access to financial products or services, or to facilitate such conduct by other companies, that is inconsistent with their terms of service or a customer’s reasonable expectations may violate the FTC Act and could lead to an FTC investigation and potential enforcement action.

The FTC in recent years has brought numerous enforcement actions against payment infrastructure platforms and related entities for unfair or deceptive practices, including misleading merchants about fees and contract terms and facilitating fraud on consumers, including through the means of card networks.

View all FTC warning letters at ftc.gov/warning-letters.

The Federal Trade Commission works to promote competition, and protect and educate consumers. The FTC will never demand money, make threats, tell you to transfer money, or promise you a prize. You can learn more about consumer topics and report scams, fraud, and bad business practices online at ReportFraud.ftc.gov. Follow the FTC on social media, read our blogs and subscribe to press releases for the latest FTC news and resources.

By FTC

Iran State-of-Play, Risk & Compliance Considerations

El panel sobre PLD/FT resalta la necesidad de pasar de un cumplimiento formal a uno efectivo y basado en riesgos, en pleno 2026 con la evaluación GAFI en curso y mayor escrutinio regulatorio.
Como especialista en Prevención de Lavado de Dinero y Financiamiento al Terrorismo en México, con trayectoria en diseño de programas de cumplimiento LFPIORPI, auditorías CNBV y preparación para evaluaciones internacionales, valoro estos espacios para alinear al sector con las prioridades actuales:

  • Auditoría anual 2025 (vencida el 1 de marzo 2026): énfasis en evidencia de efectividad, no solo formalidades.
  • Tablero de Control CNBV: avances en nombramientos y avisos, pero brechas en sectores no financieros y fintech.
  • Uso de IA y análisis avanzado para monitoreo transaccional.
  • Cooperación bilateral y riesgos cripto/remesas/carteles.
    México avanza, pero el reto es la proactividad frente a amenazas digitales y transnacionales. Estos paneles impulsan esa transformación.

#PrevencionLavadoDinero

#CumplimientoNormativo

#OficialDeCumplimiento

#UIFMexico

#CNBV

#GAFI

#LavadoDeDinero

#FinanciamientoAlTerrorismo

#AMLCTF

#Cumplimiento

#RegulacionFinanciera

#RiesgosFinancieros

#FintechMexico

#KYC

#PrevencionDeRiesgos

#ComplianceMexico

Simulación de ingresos, el talón de Aquiles de la recaudación mexicana

En las últimas semanas, el Departamento del Tesoro de Estados Unidos ha reforzado sus mecanismos para combatir la simulación de ingresos corporativos. Herramientas como el Impuesto Mínimo del 15% (CAMT) y las regulaciones contra el «earnings stripping» (Sección 385) han demostrado que es posible poner un piso a la elusión fiscal sin afectar la competitividad. La pregunta obligada es: ¿qué puede aprender México de esta experiencia?

Durante años, nuestro país ha enfrentado un problema estructural: grandes corporaciones reportan utilidades fiscales mínimas ante el SAT mientras declaran ganancias millonarias a sus accionistas. Este fenómeno, alimentado por factureras y esquemas de deuda interna entre partes relacionadas, le cuesta al erario miles de millones de pesos anuales. La Alianza por la Justicia Fiscal lo ha documentado, México mantiene una presión tributaria de solo 15.1% del PIB, la más baja de la OCDE.

Desde mi experiencia en diferentes espacios que he ocupado y ocupo desde el gobierno, he tenido la oportunidad de constatar cómo la simulación fiscal no es solo una violación administrativa, sino un problema de seguridad nacional. 

Las mismas estructuras que permiten evadir impuestos son las que, en muchos casos, canalizan recursos hacia economías ilícitas. Por ello, el combate a la simulación de ingresos debe entenderse como parte de la estrategia de seguridad financiera del Estado.

En la Cámara de Diputados, participé en análisis legislativos orientados a cerrar espacios a la elusión. En la Contraloría estatal, encabezamos más de 21 mil acciones de control y evaluación, con más de 3 mil sanciones, utilizando herramientas digitales y auditorías integrales. Esa experiencia me enseñó que la fiscalización efectiva requiere dos cosas, inteligencia institucional y voluntad política para perseguir el dinero, no solo los síntomas.

México ya cuenta con instrumentos para dar un salto cualitativo. La Ley de Ingresos 2026 incorpora avances como el procedimiento sumario del Artículo 49 Bis del CFF, que permite al SAT suspender facturación en casos de simulación con solo cinco días para la defensa del contribuyente. También establece un programa de regularización con reducciones de multas y recargos. Sin embargo, hace falta un piso mínimo de tributación para grandes corporaciones que, como en EE.UU., garantice que todas paguen al menos una tasa base, sin importar los artificios contables.

Una propuesta concreta sería establecer un impuesto mínimo del 12% (frente al ISR general del 30%) sobre utilidades contables ajustadas, para empresas con ingresos superiores a 5,000 millones de pesos anuales. Adicionalmente, se requiere endurecer el Artículo 32 de la LISR para limitar la deducción de intereses entre partes relacionadas, con una relación máxima deuda-capital de 3 a 1, evitando que la deuda artificial se utilice como mecanismo de simulación.

No se trata de sobreregular, sino de homologar criterios con las mejores prácticas internacionales. El Tesoro de EE.UU. lo ha entendido, la integridad del sistema financiero depende de la robustez de los controles, no solo de la rentabilidad declarada. En este sentido, las reformas a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI) de 2025 nos han colocado en una ruta correcta, al ampliar las actividades vulnerables y reforzar la debida diligencia.

El desafío ahora es complementar esa arquitectura con mecanismos antielusión que pongan un freno definitivo a la simulación de ingresos. Los recursos que hoy se pierden por estas prácticas no son cifras abstractas: son escuelas no construidas, hospitales sin equipamiento y seguridad que no se fortalece. La batalla por la recaudación justa es, en el fondo, una batalla por la equidad y el desarrollo.

México tiene instituciones sólidas, técnicos capacitados y un marco normativo en evolución. Lo que hace falta es dar el siguiente paso: adoptar un impuesto mínimo corporativo y blindar las reglas de deducción de intereses. Si el Tesoro de EE.UU. ha podido hacerlo sin afectar la inversión, ¿por qué nosotros no?

El momento es ahora. La simulación de ingresos no es un problema técnico menor; es un obstáculo para la justicia fiscal y un riesgo para la seguridad nacional. Sigamos el dinero.

Dr. Luis David Fernández Araya

Colaborador El Heraldo de México